إخلاء مسؤولية: هذا المقال لأغراض إعلامية عامة فقط ولا يُعد استشارة قانونية. تخضع متطلبات مكافحة غسل الأموال في المملكة العربية السعودية للوائح التنفيذية الإضافية والتفسير الرسمي. يجب على المؤسسات التأكد من التزاماتها المحددة لدى المستشار القانوني والجهة الرقابية المعنية (مؤسسة النقد العربي السعودي “ساما”، أو هيئة السوق المالية، أو الإدارة العامة للتحريات المالية بحسب الحال) قبل التصرف بناءً على محتوى هذا المقال.

الصورة 1 — الغلاف: رسم ختم المرسوم الملكي
لم يتغيّر نظام مكافحة غسل الأموال في المملكة العربية السعودية منذ صدوره بالمرسوم الملكي رقم م/20 عام 2017 — حتى هذا العام. ففي 17 أبريل 2026، وافق المرسوم الملكي رقم م/223 (27/10/1447هـ) على مجموعة من التعديلات على النظام، ونُشرت في جريدة أم القرى الرسمية، ودخلت حيز التنفيذ في اليوم التالي للنشر. وبعد مرور ستة أشهر، لا تزال برامج عديدة لمكافحة غسل الأموال وتمويل الإرهاب، المبنية على نص عام 2017، لم تُختبر رسميًا في ضوء الأحكام الجديدة التي تمس معايير المصادرة، وتنقّل الأشخاص المُدانين عبر الحدود، والجهة المخوّلة بوضع السياسة الوطنية لمكافحة غسل الأموال. يستعرض هذا الدليل لمسؤولي الامتثال ومسؤولي الإبلاغ عن غسل الأموال وفرق العقوبات ما تغيّر بالضبط، ولماذا يرفع ذلك سقف المتطلبات على الضوابط القائمة، وكيفية سدّ الفجوة قبل أن يكتشفها المدقق أو المفتش أولًا.
ما الذي تغيّر: المرسوم الملكي م/223 في لمحة
لا تُعيد التعديلات صياغة نظام مكافحة غسل الأموال من جديد، بل تُحكم خمس مواد محددة. يلخّص الجدول أدناه كل تعديل مقارنةً بنص عام 2017 الأصلي.
|
المادة |
قبل التعديل (نص 2017) |
بعد المرسوم الملكي م/223 (2026) |
الأثر العملي |
|
المواد 14 و15 و16 و18 |
كانت تتضمن إشارات منفصلة إلى الجمعيات الأهلية ضمن الالتزامات العامة (اعتماد السياسات، الإبلاغ عن المعاملات المشبوهة، السرية) |
حُذفت الإشارات الخاصة بالجمعيات الأهلية من هذه المواد |
أصبحت الرقابة على الجمعيات الأهلية مجمّعة في إطار آخر — وعلى الجهات المرتبطة بها التأكد من الإطار الذي يحكمها الآن |
|
المادة 28(1) |
كان يُرحَّل غير السعودي المُدان بعد قضاء محكوميته، دون السماح له بالعودة |
يُسمح الآن بالعودة لغرض الحج أو العمرة فقط، وفق الأنظمة المعمول بها |
استثناء ضيق حلّ محل الحظر المطلق — على فرق العناية الواجبة عدم افتراض حظر دائم |
|
المادة 33 |
كانت المصادرة تنطبق على الأموال المرتبطة مباشرة بالجريمة |
تسمح المادة 33(2) الجديدة بمصادرة الأموال غير المتناسبة مع الدخل المشروع، ما لم يُثبت مصدرها |
يرفع سقف الإثبات في طلبات تتبّع الأصول ومصدر الثروة |
|
المادة 49 |
لم تكن هناك جهة دائمة لوضع السياسة الوطنية لمكافحة غسل الأموال |
أُسندت إلى اللجنة الدائمة لمكافحة غسل الأموال مسؤولية وضع هذه السياسة |
يُتوقع صدور توجيهات مستقبلية قائمة على المخاطر من هذه اللجنة |
|
المادة 50 |
كانت اللوائح التنفيذية تصدر دون جهة تنسيق واحدة محددة |
يُكلَّف رئيس أمن الدولة، بالاتفاق مع وزير المالية والنائب العام ومحافظ ساما، بإصدارها |
تنسيق أوثق بين الجهات الأمنية والمالية وجهات الادعاء العام |
المصدر: المرسوم الملكي رقم م/223 (27/10/1447هـ الموافق 17 أبريل 2026)، المنشور في جريدة أم القرى الرسمية. (uqn.gov.sa)
لماذا يرفع هذا سقف المتطلبات لبرامج مكافحة غسل الأموال وتمويل الإرهاب والعقوبات
لا تتطلب أي من هذه التعديلات الخمسة ضابطًا جديدًا من الصفر، لكنها مجتمعة تُغيّر ثلاثة أمور من المرجّح أن يختبرها المفتش:
معيار التعرّض للمصادرة. تعني المادة 33(2) الجديدة أن ملفات مصدر الأموال والثروة أصبحت ذات صلة مباشرة بنتيجة أي مصادرة. وهذا بالضبط ما يدربه برنامج مكافحة غسل الأموال وتمويل الإرهاب (AML/CFT).
بيانات السفر وإعادة الدخول كمُدخل لفحص العقوبات. يعني استثناء الحج والعمرة في المادة 28(1) أن سجل الترحيل لم يعد مؤشرًا موثوقًا — وهو ما يندرج ضمن منهج الامتثال للعقوبات وفحص مكافحة غسل الأموال.
من أين ستأتي التوجيهات المستقبلية. مع تسمية اللجنة الدائمة في المادة 49، ينبغي متابعة لائحة ساما لمكافحة غسل الأموال للبنوك السعودية ومخرجات اللجنة معًا.
الهيكل الرقابي الجديد: من يضع سياسة مكافحة غسل الأموال الآن

تُرسي المادتان 49 و50، مجتمعتين، سلسلة مسؤولية أوضح مما كان عليه نص 2017 الأصلي:
1. وضع السياسة: تضع اللجنة الدائمة لمكافحة غسل الأموال السياسة الوطنية القائمة على المخاطر.
2. جهة إصدار اللوائح: يُصدر رئيس أمن الدولة اللوائح التنفيذية التي تُفعّل النظام وتوجّهات اللجنة.
3. الاتفاق المطلوب: لا تتصرف هذه الجهة إلا بالاتفاق مع وزير المالية والنائب العام ومحافظ ساما.
التطبيق القطاعي: تواصل “ساما” الإشراف اليومي (راجع دليلنا لبناء برنامج متوافق مع ساما).
وبالنسبة لمسؤولي الامتثال، فإن الخلاصة العملية هي أن أي تعميم مستقبلي أصبح أكثر احتمالًا لأن يعكس موقفًا منسقًا بين هذه الجهات الأربع بدلًا من تصرف جهة واحدة منفردة.
ماذا يحدث إذا لم يواكب برنامجكم هذه التعديلات
لا تُدخل التعديلات جدول غرامات جديدًا، لكنها توسّع نطاق المخاطر المشمولة بالفعل في دليلنا لعقوبات مخالفات مكافحة غسل الأموال: ملف مصدر ثروة ضعيف يقع الآن في مسار معيار مصادرة موسّع. كما أن البرامج التي لم تُعِد اختبار أنماطها منذ 2024-2025 أكثر عرضة للاعتماد على مؤشرات إنذار سابقة لهذا التحديث.
قائمة تحقق جاهزية لفرق الامتثال

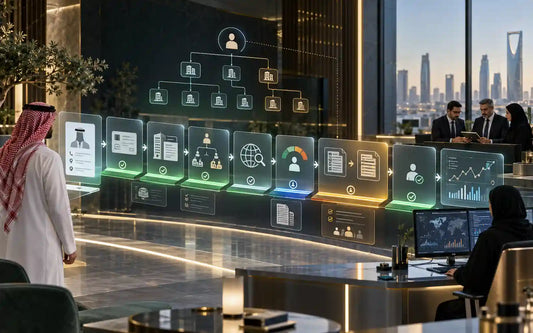
الصورة 3 — إجرائية: مسار الجاهزية وقائمة التحقق
استخدم هذه القائمة للتأكد من أن برنامجكم يعكس المرسوم الملكي م/223:
1. تأكدوا من علاقاتكم المرتبطة بالجمعيات الأهلية وحدّدوا الإطار الحالي الذي يحكمها بعد تعديل المواد 14 و15 و16 و18.
2. حدّثوا منطق فحص السفر وإعادة الدخول بحيث يُفحص الترحيل مقابل استثناء الحج والعمرة في المادة 28(1).
3. راجعوا معايير مصدر الأموال والثروة في ضوء اختبار عدم التناسب الجديد في المادة 33(2).
4. عيّنوا مسؤولًا لمتابعة مخرجات اللجنة الدائمة لمكافحة غسل الأموال (المادة 49).
5. أطلعوا مسؤول الإبلاغ عن غسل الأموال والإدارة العليا على هيكل الموافقة في المادة 50.
6. أعيدوا اختبار تقييم المخاطر وأغلقوا أي فجوات متبقية في العناية الواجبة.
7. أدرجوا التعديلات ضمن دورة التدريب القادمة — يغطي برنامجا مكافحة غسل الأموال وتمويل الإرهاب والامتثال للعقوبات وفحص مكافحة غسل الأموال الأحكام المعدّلة، ويمنحان مسؤولي الامتثال المهارات التطبيقية اللازمة.