لماذا أصبح الامتثال الأخلاقي ومكافحة الفساد قضية تخص مجلس الإدارة في السعودية الآن؟
يتحول برنامج الأخلاقيات إلى قضية حوكمة عندما يمكن للسلوك غير السليم أن يؤثر في العقود، وقرارات الإدارة العليا، والمشتريات، وعلاقات الأطراف الثالثة، وقدرة المنشأة على إثبات ما عرفته وما اتخذته من إجراءات. في السعودية، لا يقوم هذا الأساس على نص واحد فقط؛ فنظام مكافحة الرشوة يجرّم صورًا محددة من الرشوة والتأثير غير المشروع، ولـ«نزاهة» اختصاص نظامي في مكافحة الفساد، كما يفرض نظام الشركات واجبات على المديرين وأعضاء مجالس الإدارة تشمل تجنب تعارض المصالح والإفصاح عنه.
ولمن يريد وضع هذا الموضوع داخل إطار أشمل للحوكمة والمخاطر والامتثال، يوضح دليل SCI حول بناء إطار GRC خطوة بخطوة كيفية ربط الالتزامات والمخاطر والضوابط والأدلة. أما هذا المقال فيركز على الأساس القانوني والأخلاقي: ماذا تقول الأنظمة السعودية فعليًا، وما الضوابط التي يحتاج إليها برنامج يعمل في الواقع، وكيف تبدأ المنشأة من الصفر دون الخلط بين الممارسة الجيدة والالتزام النظامي العام.
الهدف العملي هو الانتقال من عبارة «لدينا سياسة» إلى منظومة تستطيع منع السلوك المشكوك فيه، وإظهار المخاوف مبكرًا، وتوثيق القرارات، وشرح سبب قبول العلاقات الأعلى خطورة أو رفضها.
المحور الأول — الإطار القانوني لمكافحة الرشوة والفساد في السعودية
نظام مكافحة الرشوة السعودي، الصادر بالمرسوم الملكي رقم (م/٣٦) بتاريخ ٢٩/١٢/١٤١٢هـ، ما زال ساريًا. وتركز جرائمه الأساسية على الرشوة المرتبطة بالموظف العام ومن في حكمه وفق النظام. فالمادة الأولى، على سبيل المثال، تتناول طلب الموظف العام أو قبوله وعدًا أو عطية مقابل أداء عمل من أعمال وظيفته، ولو كان هذا العمل مشروعًا. ويصل الحد الأعلى للعقوبة الواردة في المادة إلى السجن عشر سنوات والغرامة مليون ريال أو بإحدى العقوبتين.
المصدر: هيئة الخبراء بمجلس الوزراء — نظام مكافحة الرشوة
ولا يقتصر النظام على الفعل المكتمل فقط. فالمادة التاسعة تعاقب على عرض الرشوة إذا لم تُقبل، والمادة العاشرة تتناول الراشي والوسيط والمشارك بحسب الجريمة، والمادة الثانية عشرة توضح أن الفائدة أو الميزة قد تكون مادية أو غير مادية. أما المادة التاسعة عشرة فهي ذات أهمية خاصة للمنشآت؛ إذ تجيز — عند توافر شروطها — الحكم على الشركة أو المؤسسة الخاصة الوطنية أو الأجنبية بغرامة لا تتجاوز عشرة أمثال قيمة الرشوة، أو الحرمان من الدخول في عقود مع الوزارات والمصالح الحكومية والأجهزة العامة، أو بالعقوبتين معًا، إذا أدين مديرها أو أحد منسوبيها وكانت الجريمة قد ارتكبت لمصلحتها.
المصدر: هيئة الخبراء بمجلس الوزراء — نظام مكافحة الرشوة، المواد ٩ و١٠ و١٢ و١٩
وفي عام ٢٠٢١ عُدلت ثلاث نقاط مهمة: استبدلت عبارة «كل موظف عام» بعبارة «كل شخص» في المادة الخامسة المتعلقة باستعمال النفوذ الحقيقي أو المزعوم للحصول أو محاولة الحصول من سلطة عامة على منفعة، وأضيف الموظف العمومي الأجنبي وموظفو المؤسسات والمنظمات الدولية فيما يتعلق بتصريف الأعمال التجارية الدولية إلى المادة الثامنة، كما عُدلت المادة الخامسة عشرة لتقرر مصادرة المال أو الميزة أو الفائدة محل الجريمة أو قيمتها بحسب الأحوال، ومصادرة العائدات الناتجة عنها.
المصدر: جريدة أم القرى — تعديل نظام مكافحة الرشوة لعام ٢٠٢١
ولا يعني ذلك أن كل مشكلة أخلاقية تجارية بين جهات خاصة تصبح تلقائيًا الجريمة نفسها. يختلف نطاق المواد بحسب الشخص والسلوك والواقعة، بينما تبقى المواد الأساسية للرشوة مرتبطة بدرجة كبيرة بالموظف العام ومن في حكمه. لذلك يجب ربط الوقائع بالمادة النظامية المحددة بدل استخدام كلمة «الفساد» بوصفها وصفًا قانونيًا واحدًا لكل حالة.
ويعرّف نظام هيئة الرقابة ومكافحة الفساد جرائم الفساد — لأغراض تطبيقه — بأنها تشمل جرائم الرشوة والاعتداء على المال العام وإساءة استعمال السلطة وأي جريمة أخرى ينص نظام على أنها جريمة فساد. كما تتولى الهيئة حماية النزاهة وتعزيز الشفافية ومكافحة الفساد والرقابة الإدارية على الجهات العامة ضمن اختصاصاتها. وبالنسبة للقطاع الخاص، لا يعني ذلك أن «نزاهة» جهة تنظيم عامة لكل شركة، بل إن التعاملات التي ترتبط بوظيفة عامة أو مال عام أو موظف عام أو تدخل في نطاق جرائم الفساد قد تخلق تعرضًا مباشرًا للتحقيق والإنفاذ.
المصدر: هيئة الرقابة ومكافحة الفساد «نزاهة» — نظام الهيئة
ويتقاطع الامتثال الأخلاقي أيضًا مع نظام الشركات. فالمادة السادسة والعشرون تلزم مدير الشركة أو عضو مجلس إدارتها بواجبات العناية والولاء، ومنها تجنب تعارض المصالح، والإفصاح عن أي مصلحة مباشرة أو غير مباشرة في الأعمال والعقود التي تتم لحساب الشركة، وعدم قبول منفعة من الغير مرتبطة بدوره في الشركة. وتضع المادة السابعة والعشرون قيودًا على المصالح في أعمال الشركة وعقودها والمنافسة، ما لم يتم الحصول على الترخيص المطلوب وفق النظام واستثناءاته ولائحته.
المصدر: هيئة الخبراء بمجلس الوزراء — نظام الشركات، المادتان ٢٦ و٢٧

إنفوجرافيك: خريطة الإطار القانوني لمكافحة الفساد — نظام مكافحة الرشوة، ودور نزاهة، وتعارض المصالح في نظام الشركات.
المحور الثاني — الركائز الخمس لبرنامج أخلاقي فعّال
لا يقدم نظام مكافحة الرشوة قائمة واحدة تنص على أن كل شركة يجب أن تستخدم القالب نفسه لمدونة السلوك أو حدود الهدايا أو قناة الإبلاغ أو دورة تدريب سنوية ثابتة. هذه أدوات تشغيلية تُترجم المخاطر والمتطلبات إلى قرارات متسقة. ويقدم المعيار ISO 37001:2025 مرجعًا دوليًا مفيدًا لهذه الطبقة التشغيلية، إذ يتناول سياسات مكافحة الرشوة والعناية الواجبة والضوابط المالية وغير المالية والتدريب والإبلاغ والمراقبة والتحسين. ومع ذلك يجب تصميم الضوابط بما يتناسب مع الأنظمة السعودية والقطاع وحجم المخاطر الفعلي.
المصدر: المنظمة الدولية للتقييس ISO — معيار ISO 37001:2025 لإدارة مكافحة الرشوة
١. مدونة السلوك
يجب أن تحول مدونة السلوك القيم العامة إلى قواعد قرار واضحة. ينبغي أن يعرف الموظف ما هو محظور، وما يحتاج موافقة، وما يجب الإفصاح عنه، وإلى من يتجه عند الشك. ومن منظور مكافحة الفساد، من الأفضل أن تربط المدونة بين الرشوة وتعارض المصالح والهدايا ونزاهة المشتريات والأطراف الثالثة والسجلات والإبلاغ بدل أن تبقى كل مسألة في وثيقة معزولة.
٢. سياسة الهدايا والضيافة
السياسة العملية تحدد ما لا يجوز مطلقًا، وما يمكن قبوله ضمن شروط معلنة، وما يحتاج موافقة مسبقة. ولا ينبغي التعامل مع الحد المالي وكأنه «منطقة آمنة»؛ فقد يجعل توقيت الهدية أو هوية المستفيد أو الغرض التجاري أو وجود موظف عام الموقف عالي المخاطر حتى لو كانت القيمة محدودة. كما يجب توثيق الموافقات والرفض والاستثناءات لكشف الأنماط المتكررة.
٣. سجل تعارض المصالح
يجب أن تطلب آلية تعارض المصالح من الفئات المعنية الإفصاح عن المصالح التي قد تؤثر في استقلال القرار، ثم تقييم التعارض وتوثيق المعالجة وتحديث الإفصاح عند تغير الظروف. وبالنسبة للمديرين وأعضاء مجالس الإدارة، يساعد هذا الضابط في تحويل واجبات نظام الشركات المتعلقة بالتعارض والإفصاح والمنفعة من الغير إلى ممارسة يمكن إثباتها. السجل نفسه أداة امتثال داخلية، وليس نموذجًا نظاميًا موحدًا مفروضًا على كل منشأة بالشكل ذاته.
المصدر: هيئة الخبراء — نظام الشركات؛ وزارة التجارة — أدلة تعارض المصالح
٤. قناة الإبلاغ
يحتاج الموظفون والأطراف الثالثة إلى وسيلة موثوقة لرفع المخاوف قبل أن تتفاقم. قد تكون القناة خطًا هاتفيًا أو نموذجًا إلكترونيًا أو بريدًا مخصصًا، لكن جودة التشغيل أهم من التقنية نفسها: السرية، والفرز الأولي، ومنع الانتقام، وتجنب تعارض المحقق، وحفظ الأدلة، وإغلاق الحالة بإجراء موثق. قناة بسيطة تُدار جيدًا أفضل من نظام متقدم لا يثق به أحد.
٥. التدريب الدوري
يجب أن يتبع التدريب مستوى المخاطر لا التقويم وحده. يمكن أن تبدأ المنشأة بتدريب عند الالتحاق ثم تحديثات دورية، مع جلسات إضافية لوظائف المشتريات والمبيعات والمالية والفرق التي تتعامل مع جهات حكومية والقيادات ومن يعتمد الأطراف الثالثة أو المصروفات الأعلى خطورة. لا يحدد نظام مكافحة الرشوة تكرارًا سنويًا موحدًا لكل شركة خاصة؛ لذلك يجب أن يكون التواتر قابلًا للتبرير وفق التعرض والحوادث وتغير السياسات ونتائج المراقبة.

إنفوجرافيك: الركائز الخمس لبرنامج أخلاقي فعّال — مدونة السلوك، والهدايا والضيافة، وتعارض المصالح، وقناة الإبلاغ، والتدريب.
المحور الثالث — العناية الواجبة تجاه الموردين والأطراف الثالثة: أين تفشل معظم البرامج
يسهل التحكم في السياسات داخل المنشأة، لكن المخاطر تصبح أكثر تعقيدًا عندما يعمل موزع أو وكيل أو مستشار أو مورد أو وسيط أو شريك مشروع مشترك بالقرب من المصالح التجارية للمنشأة. فقد يدخل الطرف الثالث تعاملًا حكوميًا أو عمولات غير واضحة أو ملكية مخفية أو تعارضًا غير معلن أو مسار دفع لا تسمح به السياسات الداخلية للموظف نفسه.
لذلك يجب أن تكون العناية الواجبة قائمة على المخاطر لا مجرد استبيان موحد لكل مورد. تبدأ العملية بتصنيف العلاقة: ما الخدمة؟ وما درجة صلاحية الطرف الثالث؟ وهل يتعامل مع جهة عامة؟ وهل يحصل على عمولة أو أجر نجاح؟ وهل تمس العلاقة المشتريات أو التراخيص أو الجمارك أو التصاريح أو غيرها من نقاط التعرض الأعلى؟
بعد ذلك يتم التحقق من الكيان والملكية والغرض التجاري، ومراجعة الروابط ذات الصلة بالموظفين العموميين أو موظفي المنشأة، وتقييم تعارض المصالح، واختبار معقولية الأتعاب وتعليمات الدفع، والتحقيق في مؤشرات الخطر قبل الاعتماد. وعندما تبرر المخاطر ذلك، ينبغي أن يتضمن العقد توقعات مكافحة الرشوة، وواجبات تقديم المعلومات، وحقوق المراجعة أو الإنهاء، وضوابط الاستعانة بمقاولين فرعيين أو ترتيبات دفع غير معتادة.
من مؤشرات الخطر الشائعة: رفض الإفصاح عن الملاك، وطلب الدفع إلى حساب غير مرتبط، وترتيبات نقدية أو خارجية غير مفسرة، وعمولات مرتفعة بلا مبرر، ووصف خدمات غامض، وإدخال وسيط جديد بسبب علاقة حكومية، والضغط لتجاوز إجراءات المشتريات، أو تقديم هدايا وضيافة أثناء مناقصة أو موافقة. مؤشر الخطر ليس دليلًا على الرشوة، لكنه سبب للتوقف والاستيضاح وتوثيق القرار.
التوثيق هو ما يحول العناية الواجبة إلى دليل. يجب أن يوضح الملف من اعتمد العلاقة، وما الفحوص التي أُجريت، وما المخاوف التي ظهرت، وكيف عولجت، وما الضوابط التعاقدية المستخدمة، ومتى ستُحدث المراجعة. ويعد ISO 37001:2025 العناية الواجبة والضوابط من مكونات نظام إدارة مكافحة الرشوة، مع بقاء عمق الفحص متناسبًا مع المخاطر.
المصدر: المنظمة الدولية للتقييس ISO — معيار ISO 37001:2025

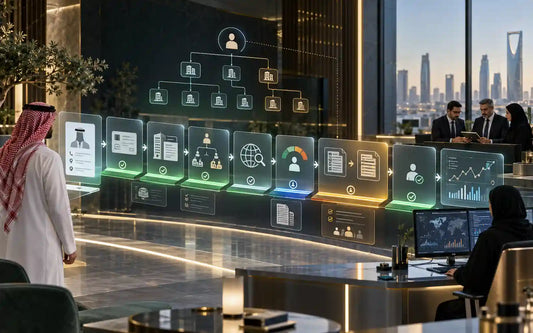
إنفوجرافيك: مسار من ست خطوات للعناية الواجبة تجاه الأطراف الثالثة من تصنيف المخاطر إلى المراقبة وحفظ الأدلة.
المحور الرابع — ماذا يحدث في حال عدم الامتثال؟
تختلف النتائج النظامية بحسب الجريمة والشخص المعني. يتضمن نظام مكافحة الرشوة عقوبات بالسجن والغرامة لجرائم محددة، كما يعالج المصادرة وبعض آثار الإدانة على الموظف العام أو من في حكمه، وحالة العود. وبالنسبة للمنشآت، يمكن للمادة التاسعة عشرة — عند توافر شروطها — أن تؤدي إلى غرامة تصل إلى عشرة أمثال قيمة الرشوة أو الحرمان من العقود الحكومية أو العقوبتين معًا.
المصدر: هيئة الخبراء بمجلس الوزراء — نظام مكافحة الرشوة
وقد تتجاوز المخاطر العقوبة النظامية نفسها. فالاشتباه في رشوة قد يربك مناقصة، أو يفعل حقوقًا تعاقدية، أو يوقف علاقة مع مورد أو وسيط، أو يفرض تحقيقًا داخليًا، أو يثير أسئلة من ممولين ومستثمرين حول جودة الضوابط. ويزداد أثر ذلك عندما تعجز المنشأة عن إعادة بناء مسار الموافقات أو إثبات كيفية التعامل مع التحذيرات.
والإنفاذ في السعودية ليس مسألة نظرية. فقد نشرت «نزاهة» معلومات عن أحكام قضائية أولية في قضايا فساد مالي وإداري تضمنت الرشوة إلى جانب جرائم أخرى. وفي إعلان بتاريخ يوليو ٢٠٢٢، عرضت الهيئة قضايا شملت موظفين في محكمة تنفيذ وكاتب عدل وموظفين في الشؤون الصحية وأطرافًا من القطاع الخاص، مع أحكام بالسجن والغرامة واسترداد مبالغ في القضايا المعلنة. ولا ينبغي استخدام قضية منشورة باعتبارها نموذجًا لكل الوقائع، لكن الرسالة العملية واضحة: قد تنتقل قضايا الفساد من التحقيق إلى الادعاء والحكم القضائي.
المصدر: هيئة الرقابة ومكافحة الفساد «نزاهة» — أحكام قضائية في جرائم فساد مالي وإداري
المحور الخامس — قائمة تحقق لبناء البرنامج خطوة بخطوة
يمكن للمنشأة التي تبدأ من الصفر اتباع التسلسل الآتي. وعمود الأدلة لا يقل أهمية عن الإجراء؛ فالبرنامج يكون أكثر قابلية للمراجعة عندما يمكن إعادة بناء القرار لاحقًا.
|
الخطوة |
الإجراء |
ماذا تفعل؟ |
الدليل الذي يجب الاحتفاظ به |
|
١ |
حدد الحوكمة والملكية |
عيّن راعيًا تنفيذيًا ومسؤول امتثال ومسارًا واضحًا للتصعيد. |
تفويض معتمد؛ أدوار؛ خط تقارير. |
|
٢ |
ارسم نطاق الالتزامات |
حدد الأنظمة السعودية وقواعد القطاع والتعاملات الحكومية والعمليات الحساسة. |
سجل التزامات؛ مذكرة نطاق. |
|
٣ |
قيّم مخاطر الرشوة والفساد |
صنّف المخاطر حسب النشاط والمعاملة والوظيفة والطرف الثالث. |
تقييم مخاطر؛ منهجية؛ اعتماد. |
|
٤ |
اعتمد المدونة والسياسات |
حدد المحظورات والموافقات والإبلاغ والعواقب الداخلية. |
مدونة وسياسة معتمدتان؛ إقرارات. |
|
٥ |
اضبط الهدايا والضيافة |
ضع حدودًا ومستويات موافقة وحالات حظر وسجّل القرارات. |
سجل الهدايا؛ أدلة الموافقة. |
|
٦ |
أدر تعارض المصالح |
اجمع الإفصاحات وقيّمها ووثق المعالجة وحدّث التغيرات. |
سجل التعارض؛ إقرارات؛ قرارات معالجة. |
|
٧ |
ابنِ عناية واجبة للأطراف الثالثة |
صنّف الموردين والوسطاء وتحقق من الملكية والمؤشرات والموافقات والعقد. |
ملفات فحص؛ عقود؛ تواريخ تحديث. |
|
٨ |
أنشئ مسار الإبلاغ والتحقيق |
حدد الاستقبال والفرز والسرية والمحققين والأدلة والإغلاق. |
سجل حالات؛ بروتوكول تحقيق؛ معالجة. |
|
٩ |
درّب بحسب الدور والمخاطر |
تدريب عند الالتحاق وتحديثات دورية وجلسات للفئات الأعلى تعرضًا. |
مصفوفة تدريب؛ حضور؛ نتائج تقييم. |
|
١٠ |
راقب واختبر وارفع التقارير |
تابع الاستثناءات والتكرار وتحديث الأطراف والإجراءات التصحيحية وارفع الموضوعات المهمة. |
مؤشرات؛ اختبارات؛ تقارير؛ سجل إجراءات. |
المصدر: الأساس النظامي: نظام مكافحة الرشوة ونظام الشركات؛ المرجع التشغيلي: ISO 37001:2025
ملاحظة: هذه القائمة نموذج تنفيذ عملي، وليست قولًا بأن كل ضابط وارد فيها مفروض نظامًا على كل منشأة بالشكل نفسه. قد تفرض قواعد القطاع أو العقود أو طبيعة المخاطر ضوابط إضافية.
كيف يسد التدريب المنظم فجوة التطبيق؟
لا تعمل السياسات إذا لم يستطع من يعتمد الموردين والهدايا والمدفوعات والاستثناءات تطبيقها بالطريقة نفسها. وللمهنيين في الامتثال والقانون والمشتريات والمراجعة والإدارة الذين يحتاجون أساسًا منظمًا، تغطي دورة الامتثال للأخلاقيات ومكافحة الفساد من SCI المتطلبات السعودية لمكافحة الرشوة، وتعارض المصالح، والعناية الواجبة للأطراف الثالثة، والضوابط الوقائية، والإبلاغ والتحقيقات. قيمة التدريب هنا ليست ضمان الامتثال، بل بناء إطار قرار مشترك يساعد الوظائف المختلفة على التعرف إلى المخاطر واستخدام ضوابط المنشأة باتساق.
ملاحظة ختامية — الجزء الأول من سلسلة أساسيات الحوكمة والمخاطر والامتثال
هذا المقال هو الجزء الأول من سلسلة SCI المكونة من ثلاثة أجزاء. يضع الأساس القانوني والأخلاقي قبل الانتقال إلى التأكيد والعناية الواجبة: الجزء الثاني — المراجعة الداخلية ، والجزء الثالث — اعرف عميلك والعناية الواجبة KYC/CDD .
الخاتمة
يجب بناء الامتثال الأخلاقي ومكافحة الفساد في السعودية بوصفه نظام تشغيل، لا مجلد سياسات. يبدأ الأساس من نظام مكافحة الرشوة، واختصاص «نزاهة»، وواجبات تعارض المصالح في نظام الشركات. ثم تحول الطبقة التشغيلية هذا الأساس إلى مدونة وضوابط للهدايا وإفصاحات للتعارض وقنوات للإبلاغ وتدريب وعناية واجبة قائمة على المخاطر تجاه الأطراف الثالثة.
البرنامج الأقوى ليس الأكثر وثائق، بل الأكثر قدرة على إنتاج قرار متسق ودليل موثوق: من اكتشف الخطر؟ من وافق على الاستثناء؟ ما الفحص الذي أُنجز؟ أي تحذير صُعّد؟ وما الذي تغير بعد الحادثة؟ هذا هو الأساس الذي سيختبره الجزء الثاني عبر المراجعة الداخلية، ثم يوسعه الجزء الثالث إلى KYC/CDD.